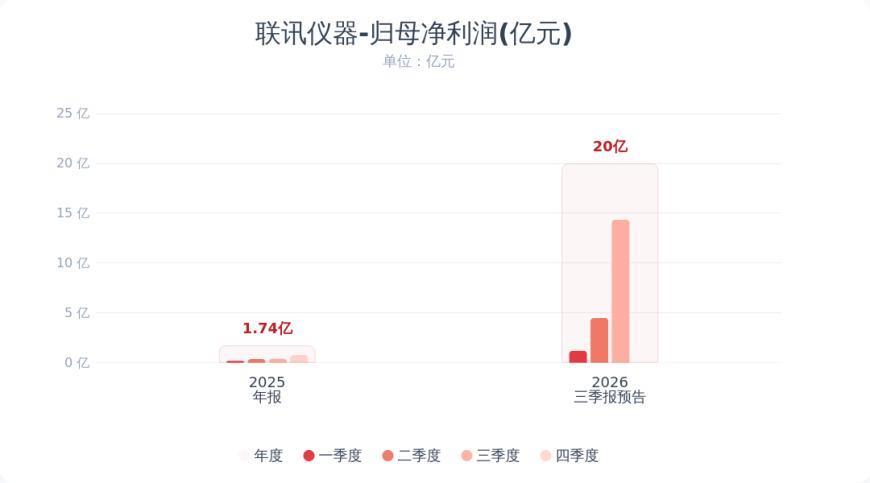
10月12日晚间,曾经的A股“股王”联讯仪器(688808.SH)披露前三季度业绩预告,交出盈利加速爆发的成绩单。预计2026年前三季度归母净利润19.00亿元-21.00亿元,同比增长1866%-2073%;拆分单季来看,Q3净利润预计达13.33亿-15.33亿元,较二季度的4.48亿元环比增长197%-241%,单季盈利再翻两倍AI股票配资实盘如何查询,增长势头远超市场预期。
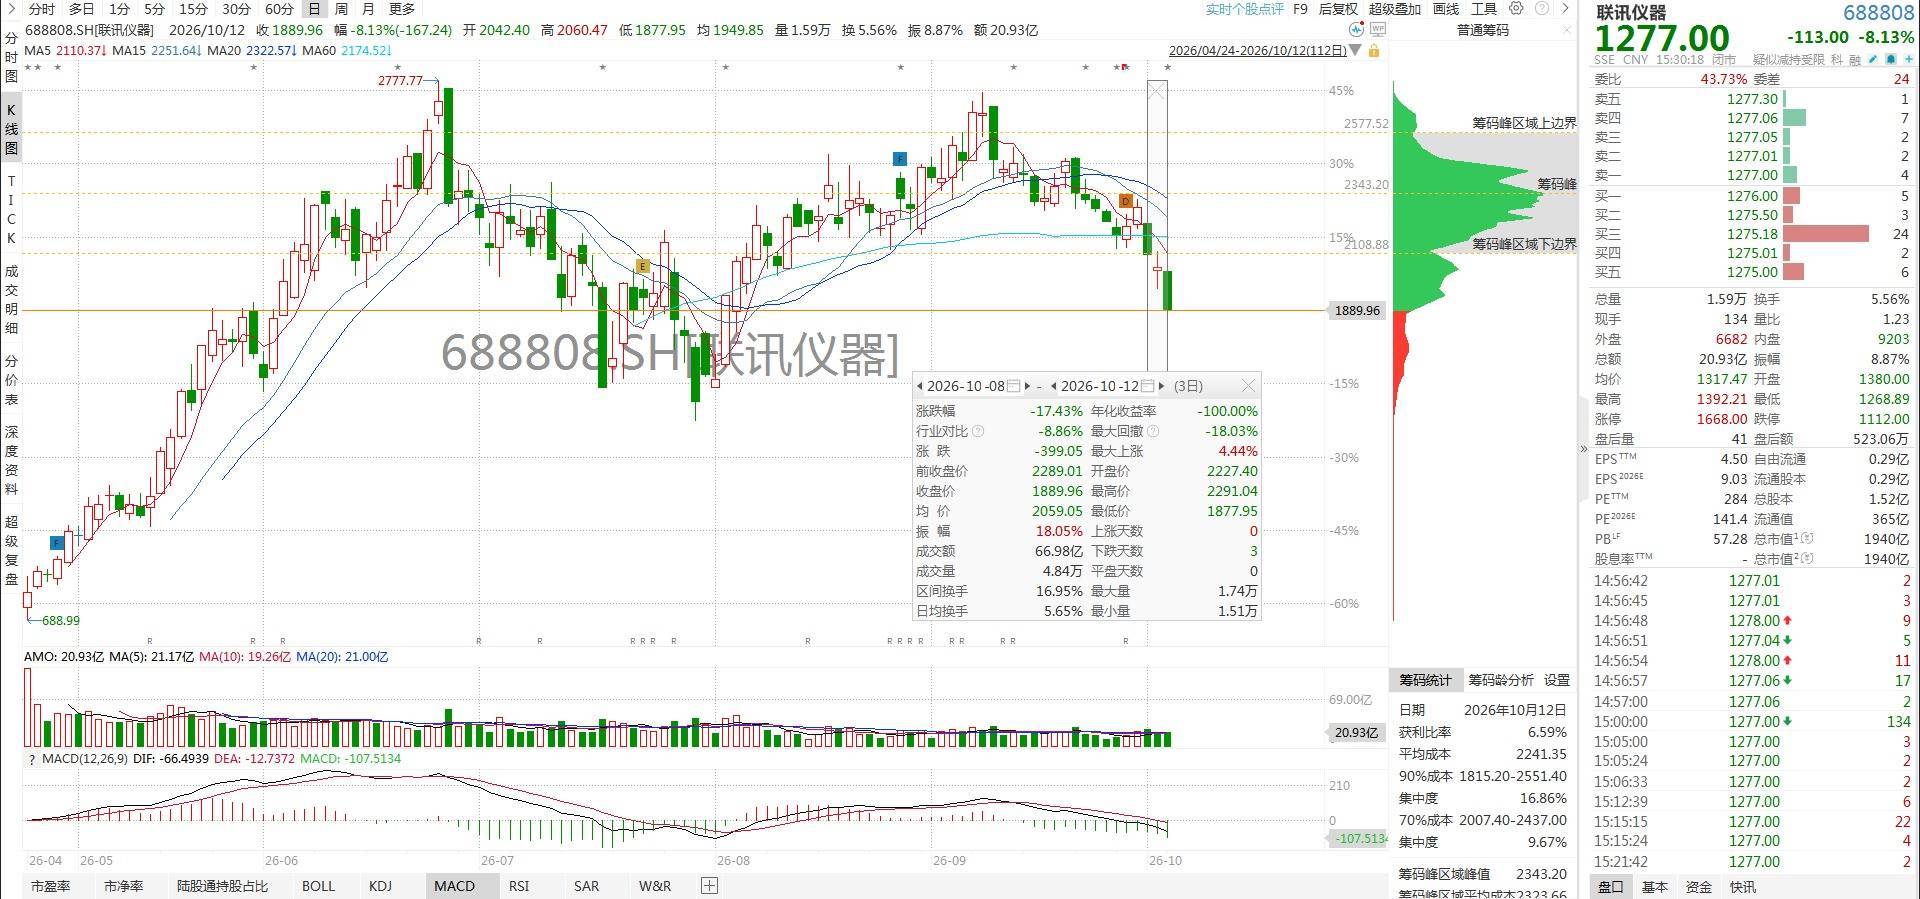
但与业绩炸裂形成极致反差的是股价的持续崩盘。12日公司股价大跌8.13%,收报1277.00元,总市值1940.36亿元,贵州茅台借此反超,重夺两市“股王”宝座。节后短短3个交易日,公司股价累计下跌17.43%,若从6月25日2777.77元的历史高点计算,复权后累计回撤已超31%,市值蒸发超800亿元。业绩越炸、股价越跌,背后是市场预期的彻底转向。
不可否认,近20倍的同比增速自带低基数效应,2025年同期行业尚处于周期底部,公司净利润基数不足亿元。但剥离基数看绝对值,前三季度盈利已接近20亿元,是2025年全年净利润的10倍以上;单季盈利站稳10亿+量级,逐季加速的增长曲线,实打实验证了AI算力浪潮下测试设备的需求爆发。公司明确指出,业绩增长核心受益于人工智能技术快速发展、全球算力需求持续提升、数据中心建设加速推进,高速光通信领域市场需求保持较快增长,带动通信测试仪器产品及光电子器件测试设备产品销售双增长。
 持牌股票配资平台
股价与业绩的反向背离,本质是预期提前透支后的估值回归。 6月股价冲上历史高点时,市场给联讯仪器的是“AI算力刚需+国产替代垄断+业绩爆发”的三重极致溢价,定价的是未来3-5年的成长空间,动态市盈率一度突破300倍。但进入三季度以来,市场逻辑悄然生变:一是行业层面,市场担忧光模块速率迭代边际放缓,海外云厂商资本开支预期下修,测试设备的订单高增速难以持续;二是资金层面,高送转后获利盘集中兑现,叠加市场整体风格从科技成长转向消费价值,高位科技股集体杀估值,高价股首当其冲。 更关键的是,此前市场交易的是“从0到1”的成长故事,而当业绩兑现、进入“从1到N”的阶段,估值体系自然要从成长股定价向业绩股定价切换,溢价收敛是必然过程。
这场股王易位与业绩背离,也折射出整个高价科技股阵营的估值重构。 上半年AI行情鼎盛时,A股千元股数量一度逼近10只,几乎全部集中在科技赛道,成长空间是定价的核心逻辑。而随着行情退潮,寒武纪、源杰科技等标的先后失守千元关口,科技高价股阵营持续缩水。联讯仪器从股王宝座跌落,正是硬科技板块估值溢价加速收敛的标志性事件。与之形成对比的是,贵州茅台凭借业绩确定性重新登顶,消费核心资产的价值被市场重估。一升一降之间,市场定价的核心或从“远期成长想象”,转向了“当期业绩兑现”。
当然,就此断言行业见顶也为时尚早。从产业逻辑看,AI算力迭代的长期趋势并未改变,高速光通信的技术升级仍在持续,测试设备作为算力产业链的刚需环节,需求韧性依然较强;公司的国产替代进程也在持续推进,高端产品突破不断,长期成长空间并未收窄。 但估值的钟摆已经从极致乐观摆向了谨慎。当前股价对应全年预计净利润约70倍市盈率,在科技股整体风险偏好回落的环境下,依然不算低估。后续股价能否企稳,关键在于四季度订单能否延续高增速,以及市场风格能否重新切换回科技成长。
元股证券:ygzq.hk业绩验证了产业的真实热度,却救不了提前透支的估值。这是所有AI赛道牛股的共同命题:故事讲完了,就要靠业绩持续超预期,才能撑住估值。
风险提示:本文基于上市公司公告与公开市场信息整理AI股票配资实盘如何查询,不构成任何投资建议。下游需求波动、行业竞争加剧、市场风格切换均可能引发股价大幅波动,请投资者理性决策、注意投资风险。
正规配资炒股提示:本文来自互联网,不代表本网站观点。